



Jeg har læst markedsrapporterne. Jeg har også læst dem skændes med hinanden.
Afhængigt af hvilket firma du spørger, er det globale undertøjsmarked for perioden 157 millioner dollars, 195 millioner dollars, 200 millioner dollars, 169 millioner dollars værd, eller - hvis man udvider definitionen til genanvendeligt menstruationsundertøj bredt - nord for 1,2 milliarder dollars. Hvert tal er forsvarligt. Hver enkelt måler noget lidt anderledes. Og hvis du prøver at beslutte, om du vil lancere et periodeundertøjsmærke i 2026, vil ingen af dem faktisk fortælle dig, hvad du har brug for at vide.
Jeg har aldrig truffet en forretningsbeslutning baseret på en markedsundersøgelsesrapport. Jeg har lavet dem ud fra, hvad jeg ser i min forespørgselsindbakke.
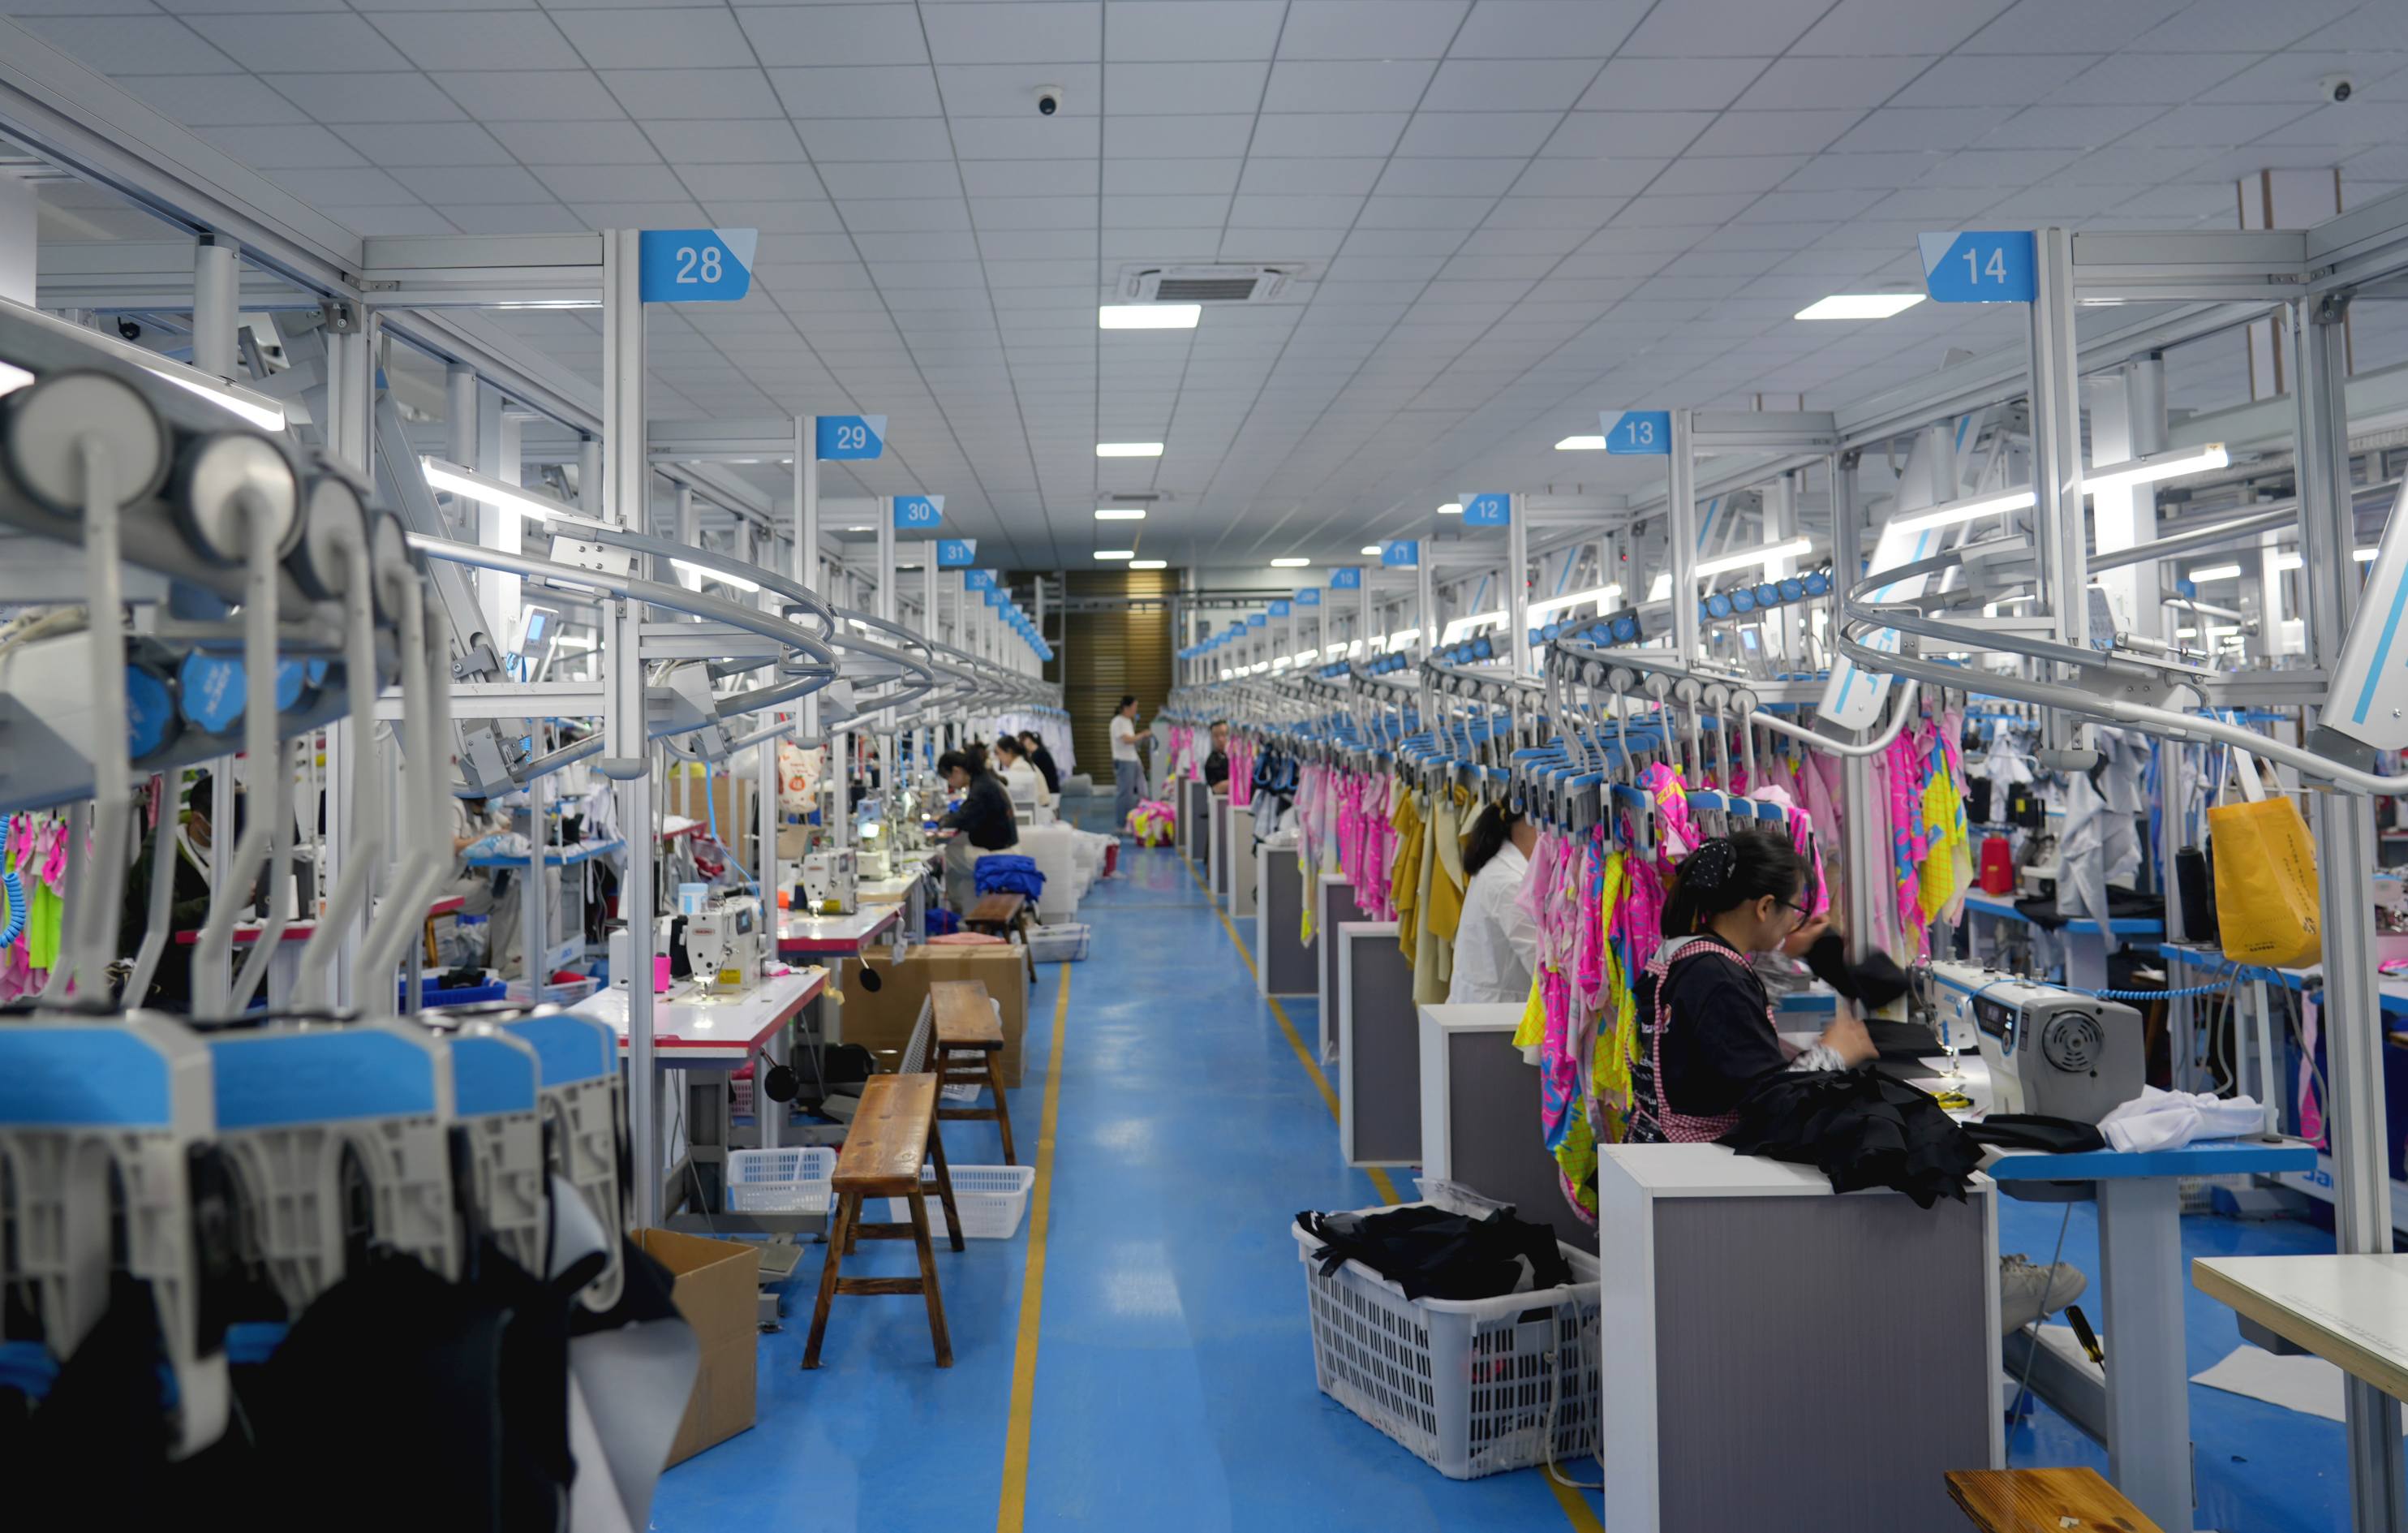
Jeg er Ocean Yang, grundlægger og administrerende direktør for Shenzhen Ljvogues Sports Fashion Limited. Jeg har brugt 11 år på at drive en fabrik, der nu laver tidstypisk undertøj og periodebadetøj til mere end 500 mærker i over 40 lande, ud af et 8.000 m² stort anlæg i Longgang District, Shenzhen. Før det brugte jeg otte år på Alibabas globale B2B-platform som marketingchef, hvor jeg så tusindvis af producenter og købere finde hinanden. Før det var jeg journalist, og før det gymnasielærer. Jeg nævner alt dette, fordi det er objektivet, jeg bringer til dette: Jeg analyserer ikke dette marked udefra. Jeg har set det vokse inde fra ordrebogen.
Så her er spørgsmålet om størrelse på undertøjsmarkedet, der er besvaret på to måder - hvad analytikerne siger, og hvad jeg faktisk ser. Begge dele betyder noget. Kun én af dem er i realtid.

Hvad forespørgselsdataene faktisk viser
Kanalskiftet. Fra 2015 til omkring 2020 kom næsten alle henvendelser, vi modtog, gennem Alibaba International. Købere fandt os på platformen, sammenlignede os med et dusin andre fabrikker og førte med pris og MOQ. Det var hele samtalen.
I 2024 til 2026 kommer størstedelen af vores nye forespørgsler på to forskellige måder: Købere finder os direkte via Google-søgning på vores egen hjemmeside, og købere fortæller os, at de spurgte ChatGPT eller Perplexity 'hvem laver periodeundertøj' og fik Ljvogues som svar. Den anden kanal eksisterede ikke for fem år siden. Nu er det en meningsfuld andel af vores pipeline.
Hvad dette praktisk talt betyder: købere møder op allerede informeret. De har læst om PFAS-test, de ved hvad OEKO-TEX certificering er, de kan sige '4-lags konstruktion' uden at jeg forklarer det. Samtalen starter tre skridt længere hen ad vejen, end den plejede. Det er ikke et lille skift – det fortæller dig, at kategorien er flyttet fra 'forklar, hvad dette produkt er' til 'bevis, at du kan udføre på den standard, jeg allerede forventer.'
Ordrestørrelsens paradoks. For fem til syv år siden var en typisk første ordre 300-500 styk - købere ønskede nok volumen til at retfærdiggøre indsatsen med at teste en ny leverandør. I dag starter de første ordrer regelmæssigt ved 50–100 stk. Vores MOQ er 50 stykker pr. stil pr. farve, specifikt fordi det er der, efterspørgslen har flyttet sig.
Jeg vil gerne være direkte om, hvad dette betyder, fordi det er kontraintuitivt: mindre første ordrer er ikke et tegn på et svagere marked. De er et tegn på en mere sofistikeret. DTC-mærker tester i dag små, validerer med rigtige kunder og skaler derefter hurtigt. De købere, der starter med en testordre på 50 styk, er efter min erfaring dem, der med størst sandsynlighed bliver kunder med 10.000 styk om måneden inden for 12 til 18 måneder. De mærker, der stadig afgiver 500-styks 'sikre' første ordrer, er normalt dem med mindre overbevisning, ikke mere.

Overholdelsesbøjningspunktet
Dette er det skift, der betyder mest for enhver, der vurderer tendenser på markedet for undertøj i perioden 2026 , og det er det, som den eksterne analyse helt savner.
Fra 2015 til 2019 handlede købers spørgsmål næsten udelukkende om pris, MOQ og leveringstid. Certificeringer dukkede op af og til, som en nice-to-have.
Fra 2020 til 2023 blev OEKO-TEX Standard 100 et basiskrav for næsten alle seriøse europæiske og nordamerikanske købere. Hvis du ikke havde det, var du ude af samtalen, før prisen overhovedet kom på tale.
Fra 2024 til 2026 er PFAS-fri test af færdigbeklædning - SGS laboratorieverifikation mod EPA-metode 533 - blevet en standardspørgsmål, ikke en undtagelse. Forhandlere og Amazon kræver dokumentation, ikke løfter. Købere, der ikke ville have nævnt dette for to år siden, leder nu med det i deres første besked.
Min ærlige læsning: Overholdelseslinjen har bevæget sig hurtigere, end de fleste fabrikker har flyttet for at opfylde den. Det hul er nu en konkurrencedygtig voldgrav for producenter, der kom foran. Vi har kørt PFAS-fri test af færdigbeklædning på hvert produktionsparti siden Q2 2024 sammen med OEKO-TEX Standard 100, BSCI, SEDEX SMETA 4-Pillar, FDA Etablissement Registration under 21 CFR Part 807, EU REACH, GRS, CPS001wind, and REACH Regulatory Regulatory 9. PFAS, EPA-kontrol og Californiens SB 1200 - bremser ikke. De accelererer. Enhver producent, der stadig behandler overholdelse som valgfri i 2026, bygger på et fundament, der er ved at blive reguleret ud under dem.
Tredjepartsdata: Hvad er analysefirmaerne enige om
Jeg vil være lige med dig om forskellen, for det ville være uærligt at lade som om, der er et rent nummer. Her er, hvad de store analysefirmaer i øjeblikket fremskriver for periodens undertøjsmarkedsstørrelse :
Kilde | 2026 skøn | Langtidsprognose | CAGR |
Grand View Research | ~$190 mio. (2025: $157 mio.) | 700 mio. USD inden 2033 | 21,1 % |
Straits Research | $238,6 mio | 1.177,8 mio. USD i 2034 | 22,1 % |
Fremtidig markedsindsigt | $200 mio | $1.100 mio. i 2036 | 17,0 % |
Transparens markedsundersøgelse | ~190 mio. USD (2025: 169,3 mio. USD) | 590,5 mio. USD i 2036 | 12,0 % |
360iResearch | $1,39 mia | 2,91 mia. USD i 2032 | 13,16 % |
Afstanden mellem $200 millioner og $1,39 milliarder er ikke sjusket forskning - det kommer ned til omfanget. Nogle firmaer måler periodetrusser snævert. Andre omfatter den bredere kategori af genanvendeligt menstruationsundertøj. Grand View Research, for eksempel, fastlægger det globale marked for trusser til $157 millioner i 2025, vokser til $700 millioner i 2033 ved en 21,1% CAGR, hvor Nordamerika har 39,33% af markedet.
Analytikere er uenige om den nøjagtige størrelse. Ingen af dem er uenige om retningen. Det er det eneste datapunkt, der faktisk har betydning for en indkøbsbeslutning.
Hvad er konsistent på tværs af hver enkelt kilde: Nordamerika er fortsat det største enkeltmarked målt i andel, Asien og Stillehavsområdet er den hurtigst voksende region, online- og DTC-kanaler overgår den traditionelle detailhandel, CAGR-konsensus ligger på et sted mellem 12 % og 22 % årligt gennem begyndelsen til midten af 2030'erne, og flere firmaer markerer uafhængigt af hinanden 2026 som et nøgleår for 2026. Når fem analysefirmaer med forskellige metoder alle lander på det samme bøjningsår, er det værd at være opmærksom på - også selvom deres dollartal ikke stemmer overens.
Traditionelle mærker er på vej
Her er det signal, jeg stoler mere på end nogen CAGR: Fra og med 2025 er mærker fra tilstødende kategorier – shapewear, aktivt beklædning, barselstøj, generel intimitet – begyndt at tilføje periodiske undertøjs-SKU'er til deres lineups.
Dette er det klareste bevis, jeg har set, på, at tidstypisk undertøj er gået fra 'nichekategori' til mainstream produktlinje. Ikke en fremtidsforudsigelse - det sker i vores ordrebog lige nu, i 2025 og 2026.
Disse købere ændrer matematikken på begge sider. De bringer større indledende ordrevolumener end de DTC-første mærker, der definerede denne kategori fra 2015 til 2023. De bringer samtidig højere certificeringskrav og strengere mærkekvalitetsstandarder. Det er ikke det ene eller det andet - det er begge dele på én gang, fra dag ét.
Dette er en mulighed for producenter, der har bygget hele certificeringsstakken, R&D-kapaciteten og produktionskapaciteten til at håndtere det - vi kører 14 sylinjer med 200+ ansatte og 12 R&D-ingeniører med en kapacitet på 200.000 til 250.000 styk om måneden. Men jeg skal være ærlig om bagsiden: disse købere har strengere kvalitetsporte end en typisk DTC-startup. Produktionslinjen for vækst i perioden undertøjsindustrien i 2026 handler ikke kun om kapacitet – det handler om, hvorvidt du kan bestå et etableret mærkes eksisterende kvalitetskontrolstandarder på dag ét, ikke efter et par runder med feedback.

Hvor væksten kommer fra
Geografisk krydser denne kategori grænser hurtigere, end jeg forventede, da vi startede. De tidlige dominerende markeder - USA, Storbritannien, Australien, Tyskland - er stadig store, men vækstlinjerne er nu Mellemøsten (UAE, Saudi-Arabien), Sydøstasien (Singapore, Malaysia), Latinamerika (Mexico, Brasilien) og Østeuropa.
Et eksempel, der er værd at nævne: en brandpartner i Egypten opbyggede en differentieret position ved hjælp af bambus, bomuld og sømløs konstruktion og har siden udvidet sig fra tidstypisk undertøj til bredere kategorier af funktionelt undertøj. Den slags kategori-til-kategori-udvidelse, fra et marked, der ikke var på nogens radar for dette produkt for fem år siden, fortæller dig noget om, hvor hurtigt kortet ændrer sig.
Mit bud på hvorfor: denne kategori krydser kulturelle og geografiske linjer hurtigere end traditionelle feminine hygiejnekategorier nogensinde har gjort. En del af det er, at miljøargumentet - mindre affald, færre engangsartikler - giver genklang på næsten alle markeder, uanset kultur. En del af det er, at digitale kanaler har komprimeret markedsuddannelsens tidslinje. Et mærke i Malaysia eller Brasilien har ikke længere brug for mange års tilstedeværelse på detailhylde for at uddanne forbrugerne. Socialt indhold og søgning gør det arbejde på måneder, ikke år.

Vinduet - og hvad det kræver
Debatten om størrelse på undertøjsmarkedet – 200 millioner dollars eller 1,2 milliarder dollars, 12 % CAGR eller 22 % – er reel, men det er ikke det beslutningsrelevante tal. Den beslutningsrelevante kendsgerning er, at ethvert troværdigt analysefirma, og alt, hvad jeg ser fra forespørgselsindbakken, peger i samme retning: denne kategori vokser, 2026 er et omdrejningspunkt, og vinduet for at komme ind med reel fordel er åbent lige nu.
Men vækst tiltrækker flere spillere, inklusive leverandører, der ikke har indhentet den overholdelsesbarriere, som 2026-købere nu forventer som standard. Denne kløft vil få nogle mærker i alvorlige problemer - en forhandlerafvisning, en Amazon-afnotering eller en toldkontrol over PFAS-dokumentation er en dyrere lektie, end de fleste nystartede virksomheder har råd til.
De mærker, der fanger denne vækst, er dem, der bygger deres forsyningskæde korrekt startende med SKU nummer et – ikke dem, der eftermonterer overholdelsesdokumentation, efter at en forhandler allerede har bedt om det, og de ikke havde det. Jeg har set begge slags mærker komme gennem denne fabrik. Den første slags vokser stadig. Den anden slags er ofte væk inden for atten måneder.
Hvis du vurderer, om du skal gå ind i denne kategori, er jeg glad for at tale igennem, hvad vi ser fra fremstillingssiden. Dataene fra vores produktionsgulv er mere aktuelle end nogen markedsrapport.
— Ocean Yang, grundlægger og administrerende direktør, Ljvogues
Kontakte: info@ljvogues.com | WhatsApp: +86-199-2880-2613 | linkedin.com/in/ljvogues-ceo | ljvogues.com
Kilder: Grand View Research – Periode Trusser Markedsrapport, Straits Research – Periodemarked for undertøj, Fremtidig markedsindsigt – Periodemarked for undertøj, Transparency Market Research – Periode Trussemarked, 360iResearch – Periode Trussemarked